Когда правительства обращаются к своей диаспоре за капиталом
Нигерия собрала 300 миллионов долларов. Инвесторы предложили 690 миллионов долларов. Истинная история заключается в том, что произойдет дальше.
– 5 min read


Нигерия собрала 300 миллионов долларов. Инвесторы предложили 690 миллионов долларов. Истинная история заключается в том, что произойдет дальше.
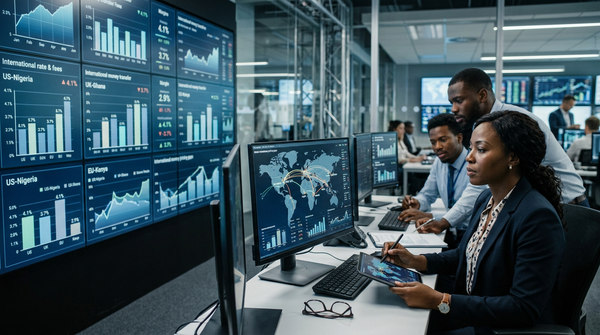
В июне 2017 года Федеральное правительство Нигерии впервые выпустило облигацию, ориентированную на диаспору.
Правительство искало $300 миллионов.
Заказы достигли $690 миллионов.
Выпуск — зарегистрированный на Лондонской фондовой бирже и открытый для розничных инвесторов в США и Великобритании — закрылся с переподпиской на 130% и был полностью погашен по истечении срока в 2022 году.
Эта сделка часто рассматривается как успешный выпуск облигаций.
Это упускает суть.
Сигналом не было исполнение. Это был избыток спроса.
Глобальная база инвесторов уже существовала — с доступным капиталом, но без структурированного способа его использования.
Потоки диаспоры в африканские экономики исторически принимали одну форму: денежные переводы.
Эти потоки финансируют потребление — жилье, образование, домашние расходы — но редко приносят долгосрочные доходы для отправителя.
Облигация Нигерии ввела второй канал: инвестиции.
На тот момент:
Разница не была инкрементальной. Она была структурной.
Капитал, который ранее пассивно хранился на счетах с низкой доходностью, мог быть перенаправлен в более высокодоходные государственные инструменты, связанные с домашними рынками.
Этот переход — от денежного перевода к инвестициям — является основой тезиса о диаспоральных облигациях.
Диаспоральная облигация — это инструмент государственного долга, выпущенный правительством и специально ориентированный на его граждан, проживающих за границей.
Структурно это не ново. Это следует стандартной механике фиксированного дохода:
Что отличается, так это распределение.
Вместо того чтобы ориентироваться на институциональных инвесторов, правительства нацеливаются на частных лиц — профессионалов, владельцев бизнеса и инвесторов в диаспорных сообществах.
Это меняет как доступ, так и ценообразование.
Выпуск Нигерии 2017 года остается эталонным случаем.
Для индивидуального инвестора экономика была простой.
Инвестиция в $5,000 приносила примерно $281 ежегодно в виде процентов, с полной возвратом основной суммы по истечении срока.
По сравнению с продуктами сбережений на развитых рынках в то время, премия по доходности была значительной.
По сравнению с риском на развивающихся рынках, ценообразование было конкурентоспособным.
Этот баланс и сделал выпуск успешным.