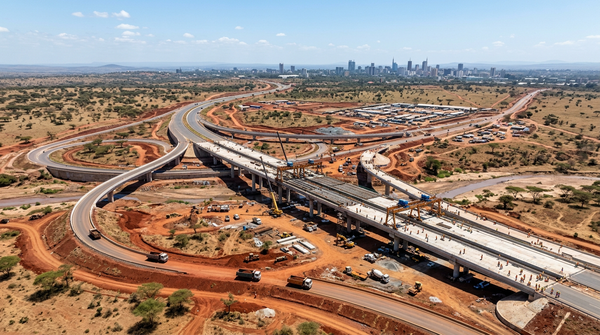
לאפריקה יש צורך במימון תשתיות של 155 מיליארד דולר בשנה. יש לה גם פרמיית תשואה של 20%.
ה-OECD מדגם פער של 65 מיליארד דולר בשנה בין הגיוס הנוכחי לבין מה שאפריקה זקוקה לו. היבשת שזקוקה ביותר להון מציעה גם את התשואות הגבוהות ביותר על תשתיות בעולם. הפער קיים כי השוק עדיין לא תומחר נכון.
המספר שמגדיר את רגע התשתיות של אפריקה הוא 155 מיליארד דולר
זהו רמת ההשקעה השנתית שהדו"ח של ה-OECD דינמיקות הפיתוח של אפריקה 2025 מזהה — שפורסם בנובמבר 2025 בשיתוף פעולה עם האיחוד האפריקאי — כנדרשת כדי להכפיל יותר מכפליים את התוצר המקומי הגולמי של אפריקה עד 2040.
המספר אינו שאיפה לפיתוח.
זהו פלט מודל: להשקיע 155 מיליארד דולר בשנה בתשתיות פרודוקטיביות מעכשיו ועד 2040, והתוצר המקומי הגולמי של אפריקה יכפיל את עצמו יותר מכפליים.
להשקיע ברמות המימון הנוכחיות — כ-90 מיליארד דולר בשנה תחת מגמות קיימות — והפער מצטבר מדי שנה.
אותו דו"ח של ה-OECD מזהה את מספר התשואה שמסגרת את כל הנרטיב: פרויקטי תשתיות על היבשת האפריקאית יכולים להניב תשואות של עד 20%, מהגבוהות בעולם.
חוב מסחרי באפריקה עולה לפחות 2.5 פעמים יותר מאשר מימון מקביל במדינות ה-OECD.
הון עצמי עולה 1.6 פעמים יותר.
The $65 billion annual gap between current mobilization and the required investment level is not a development crisis waiting for charity. It is a market inefficiency waiting for capital with the sophistication to price and structure it correctly.
הפרדוקס הוא ישיר: שוק התשתיות עם התשואה הגבוהה ביותר בעולם הוא בו זמנית היקר ביותר למימון — לא משום שהפרויקטים הבסיסיים מסוכנים יותר מבחינת תזרים מזומנים, אלא משום שעלות ההון גבוהה.
הבנת הפרדוקס הזה היא הבסיס לתזה ההשקעה
הון שיכול לגשת לתשואות תשתיות אפריקאיות ברמות הלוואה מסובסדות או קרובות למסובסדות — דרך מוסדות מימון פיתוח, מבני מימון מעורבים, או כלי השקעה משותפים של ה-AfDB — תופס פער שאינו קיים בשום שוק תשתיות מרכזי אחר.