Cuando los Gobiernos Se Dirigen a Su Diáspora en Busca de Capital
Nigeria recaudó 300 millones de dólares. Los inversores ofrecieron 690 millones de dólares. La verdadera historia es lo que sucederá a continuación.
– 6 min read


Nigeria recaudó 300 millones de dólares. Los inversores ofrecieron 690 millones de dólares. La verdadera historia es lo que sucederá a continuación.
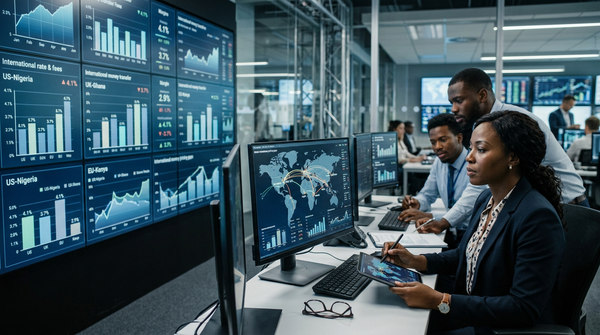
En junio de 2017, el Gobierno Federal de Nigeria emitió un bono dirigido a la diáspora por primera vez.
El gobierno buscaba $300 millones.
Las órdenes alcanzaron los $690 millones.
La emisión — listada en la Bolsa de Valores de Londres y abierta a inversores minoristas en EE. UU. y Reino Unido — cerró con un 130% de sobre suscripción y fue completamente reembolsada al vencimiento en 2022.
La transacción a menudo se enmarca como una emisión de bonos exitosa.
Eso pierde el punto.
La señal no fue la ejecución. Fue la demanda excesiva.
Ya existía una base de inversores global — con capital disponible, pero sin una forma estructurada de desplegarlo.
Los flujos de la diáspora hacia las economías africanas han tomado históricamente una forma: remesas.
Esos flujos financian el consumo — vivienda, educación, gastos del hogar — pero rara vez generan rendimientos a largo plazo para el remitente.
El bono de Nigeria introdujo un segundo canal: inversión.
En ese momento:
El diferencial no era incremental. Era estructural.
El capital que había estado mantenido pasivamente en cuentas de bajo rendimiento podría ser redirigido hacia instrumentos soberanos de mayor rendimiento vinculados a los mercados locales.
Ese cambio — de remesas a inversión — es la base de la tesis del bono de la diáspora.
Un bono de la diáspora es un instrumento de deuda soberana emitido por un gobierno y dirigido específicamente a sus ciudadanos que viven en el extranjero.
Estructuralmente, no es nuevo. Sigue la mecánica estándar de renta fija:
Lo que es diferente es la distribución.
En lugar de dirigirse a inversores institucionales, los gobiernos están dirigiéndose a individuos — profesionales, propietarios de negocios e inversores en comunidades de la diáspora.
Eso cambia tanto el acceso como el precio.
La emisión de Nigeria de 2017 sigue siendo el caso de referencia.
Para un inversor individual, la economía era sencilla.
Una inversión de $5,000 generaba aproximadamente $281 anuales en intereses, con el principal completamente devuelto al vencimiento.
En relación con los productos de ahorro de mercados desarrollados en ese momento, la prima de rendimiento era significativa.
En relación con el riesgo de mercados emergentes, la fijación de precios era competitiva.
Ese equilibrio es lo que hizo que la emisión funcionara.