Wenn Regierungen sich an ihre Diaspora für Kapital wenden
Nigeria hat 300 Millionen Dollar gesammelt. Investoren boten 690 Millionen Dollar an. Die wahre Geschichte ist, was als Nächstes passiert.
– 5 min read


Nigeria hat 300 Millionen Dollar gesammelt. Investoren boten 690 Millionen Dollar an. Die wahre Geschichte ist, was als Nächstes passiert.
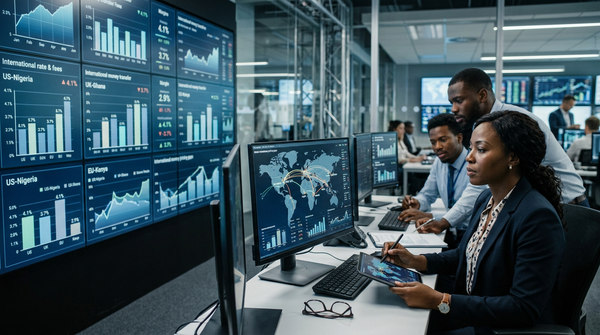
Im Juni 2017 gab die Bundesregierung von Nigeria zum ersten Mal eine auf die Diaspora ausgerichtete Anleihe heraus.
Die Regierung strebte 300 Millionen USD an.
Die Bestellungen beliefen sich auf 690 Millionen USD.
Die Emission — gelistet an der Londoner Börse und für Privatanleger in den USA und Großbritannien geöffnet — schloss 130% überzeichnet und wurde bei Fälligkeit 2022 vollständig zurückgezahlt.
Die Transaktion wird oft als erfolgreiche Anleiheemission dargestellt.
Das verfehlt den Punkt.
Das Signal war nicht die Ausführung. Es war die übermäßige Nachfrage.
Eine globale Investorenbasis existierte bereits — mit verfügbarem Kapital, aber ohne strukturierte Möglichkeit, es einzusetzen.
Diaspora-Ströme in afrikanische Volkswirtschaften haben historisch eine Form angenommen: Überweisungen.
Diese Ströme finanzieren den Konsum — Wohnen, Bildung, Haushaltsausgaben — bringen aber selten langfristige Renditen für den Sender.
Nigerias Anleihe führte einen zweiten Kanal ein: Investitionen.
Zu diesem Zeitpunkt:
Der Spread war nicht inkrementell. Er war strukturell.
Kapital, das passiv in niedrigverzinslichen Konten gehalten wurde, konnte in höherverzinsliche Staatsinstrumente umgeleitet werden, die an die Heimatmärkte gebunden sind.
Dieser Wandel — von Überweisung zu Investition — ist das Fundament der Diaspora-Anleihe-These.
Eine Diaspora-Anleihe ist ein Staatsverschuldungsinstrument, das von einer Regierung ausgegeben wird und speziell auf ihre im Ausland lebenden Bürger abzielt.
Strukturell ist es nicht neu. Es folgt den Standardmechanismen der festverzinslichen Wertpapiere:
Was anders ist, ist die Verteilung.
Anstatt institutionelle Investoren anzusprechen, zielen Regierungen auf Einzelpersonen ab — Fachleute, Geschäftsinhaber und Investoren in Diaspora-Gemeinschaften.
Das verändert sowohl den Zugang als auch die Preisgestaltung.
Nigerias Emission von 2017 bleibt der Referenzfall.
Für einen einzelnen Investor waren die wirtschaftlichen Rahmenbedingungen einfach.
Eine Investition von 5.000 USD generierte jährlich etwa 281 USD an Zinsen, mit voller Rückzahlung des Kapitals bei Fälligkeit.
Im Vergleich zu den Sparprodukten der entwickelten Märkte zu diesem Zeitpunkt war der Renditevorteil erheblich.
Im Vergleich zum Risiko der Schwellenmärkte war die Preisgestaltung wettbewerbsfähig.
Dieses Gleichgewicht machte die Emission erfolgreich.