Når regeringer henvender sig til deres diaspora for kapital
Nigeria rejste 300 millioner dollars. Investorer tilbød 690 millioner dollars. Den virkelige historie er, hvad der sker næste gang.
– 5 min read


Nigeria rejste 300 millioner dollars. Investorer tilbød 690 millioner dollars. Den virkelige historie er, hvad der sker næste gang.
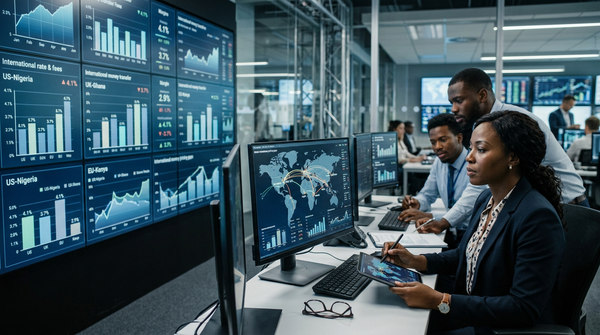
I juni 2017 udstedte den føderale regering i Nigeria en diaspora-målrettet obligation for første gang.
Regeringen søgte $300 millioner.
Ordre nåede op på $690 millioner.
Udstedelsen — noteret på London Stock Exchange og åben for detailinvestorer i USA og UK — lukkede 130% overtegnet og blev fuldt tilbagebetalt ved forfald i 2022.
Transaktionen bliver ofte præsenteret som en succesfuld obligationsudstedelse.
Det misser pointen.
Signalet var ikke udførelse. Det var overskydende efterspørgsel.
En global investorbase eksisterede allerede — med kapital til rådighed, men ingen struktureret måde at deployere den på.
Diaspora-strømme ind i afrikanske økonomier har historisk taget én form: remitteringer.
Disse strømme finansierer forbrug — bolig, uddannelse, husholdningsudgifter — men genererer sjældent langsigtede afkast for afsenderen.
Nigerias obligation introducerede en anden kanal: investering.
På det tidspunkt:
Spredningen var ikke inkrementel. Den var strukturel.
Kapital, der var blevet passivt holdt i lavt afkastende konti, kunne omdirigeres til højere afkastende suveræne instrumenter knyttet til hjemmemarkeder.
Det skift — fra remittering til investering — er fundamentet for diaspora-obligationens tese.
En diaspora-obligation er et suverænt gældsinstrument udstedt af en regering og målrettet specifikt mod dens borgere, der bor i udlandet.
Strukturelt er det ikke nyt. Det følger standard mekanik for fast rente:
Det, der er anderledes, er distributionen.
I stedet for at målrette institutionelle investorer, målretter regeringer mod enkeltpersoner — fagfolk, virksomhedsejere og investorer i diaspora-samfund.
Det ændrer både adgang og prissætning.
Nigerias udstedelse fra 2017 forbliver referencecasen.
For en individuel investor var økonomien ligetil.
En investering på $5.000 genererede cirka $281 årligt i rente, med fuld hovedstol tilbagebetalt ved forfald.
I forhold til udviklede markeder opsparingsprodukter på det tidspunkt var afkastpræmien betydelig.
I forhold til risici i udviklingsmarkeder var prissætningen konkurrencedygtig.
Den balance er, hvad der gjorde udstedelsen fungerende.