PIDG وكتاب التمويل المدمج. تقليل المخاطر في البنية التحتية للمقرضين التجاريين
تظهر هياكل رأس المال وضمانات PIDG كيف يمكن لبركة صغيرة نسبيًا من الأموال التحفيزية أن تفتح مليارات الدولارات من الاستثمارات الخاصة في البنية التحتية الأفريقية؛ نفس الهيكل متاح للمهنيين الماليين السود في الولايات المتحدة الذين يعملون من خلال CDFI وصناديق المجتمع في المدن المحلية.
شبكة الصوتيات BEJاستمع إلى المجلة. في أي مكان.استمع إلى التقارير الأصلية، والمقابلات التنفيذية، ومعلومات الأعمال، والتحليلات من مجلة التنفيذي الأسود - المتاحة الآن كبودكاست.
رأس المال الأولي والضمانات. ماذا يمكن أن يتعلمه المحترفون الماليون السود في الولايات المتحدة من نموذج البنية التحتية الأفريقية لـ PIDG
نموذج التمويل المختلط لـ PIDG هو أحد أوضح العروض التي تظهر أن رأس المال الأولي والضمانات المنظمة يمكن أن تحول المشاريع الأفريقية "المخاطرة للغاية" إلى أصول قابلة للتمويل للمقرضين التجاريين، وهو قريب جدًا من العمل الذي يقوم به المحترفون الماليون السود في الولايات المتحدة من خلال CDFIs وصناديق المجتمع.
تتمثل الفرصة في اعتبار PIDG ليس كدراسة حالة تنموية بعيدة، ولكن كدليل قابل للتحويل حول كيفية إعادة تصميم المواهب المالية السوداء للمخاطر في كل من البنية التحتية الأفريقية والمجتمعات السوداء في الولايات المتحدة.
سوقان، مشكلة واحدة في تقليل المخاطر
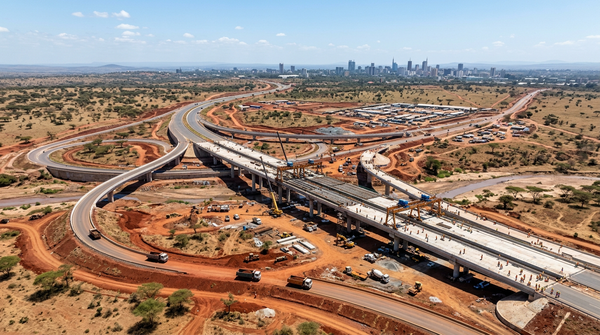
تم إنشاء PIDG كمجموعة بنية تحتية عامة وخاصة لتحفيز الاستثمار الخاص في البنية التحتية المستدامة والشاملة عبر أفريقيا جنوب الصحراء وآسيا الجنوبية والجنوبية الشرقية، مع التركيز بشكل خاص على المشاريع المبكرة التي يتجنبها المقرضون التجاريون عادةً.
💡
تُجمع المنح الفنية، وتمويل فجوة الجدوى، وآليات مشاركة المخاطر المنظمة لتحريك المشاريع من الفكرة إلى القابلية للتمويل، ليس كأفكار ثانوية ولكن كمكونات أساسية في هيكل رأس المال.
تم إنشاء CDFIs في الولايات المتحدة كمقرضين مدفوعين بالرسالة لتوفير التمويل العادل والمسؤول والمساعدة الفنية في المجتمعات المحرومة، حيث تتراجع البنوك التقليدية أو ترفع أسعار المخاطر إلى ما هو بعيد المنال.
تظهر الأبحاث حول التمويل المختلط أن كلا النوعين من المؤسسات موجودة لأن الأسواق بشكل منهجي تقدم رأس المال بشكل غير كافٍ للمشاريع ذات التأثير العالي ولكن ذات المخاطر العالية المدركة، حتى عندما يمكن أن تتماشى الأهداف العامة والعوائد الخاصة إذا تم مشاركة المخاطر بشكل مختلف.
يعد PIDG واحدًا من أكثر المنصات وضوحًا التي تستخدم رأس المال التحفيزي لتغيير تلك المعادلة للبنية التحتية الأفريقية، وCDFIs هي العمود الفقري لجهود مماثلة في الأحياء السوداء ومنخفضة الدخل في الولايات المتحدة.
ما الذي يفعله PIDG فعلاً
تفويض PIDG واضح.
تقوم المجموعة بتطوير وتمويل البنية التحتية المستدامة، مما يساعد المشاريع المبكرة على التغلب على التحديات المالية أو الفنية أو البيئية بحيث تصبح فرص استثمار جاهزة وقابلة للتمويل لرأس المال الخاص.
هذا ليس عملًا خيريًا. إنه إعادة توزيع مخاطر مصممة تسمح لرأس المال التجاري بفعل ما يفعله بشكل أفضل، بمجرد أن يكون هناك مكان آخر تهبط فيه التقلبات المبكرة.
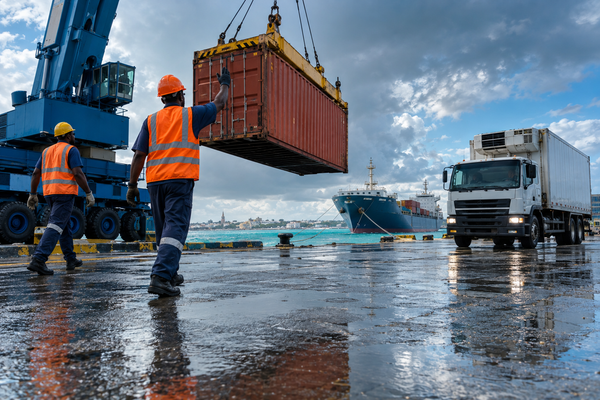
منذ عام 2002، دعم PIDG 286 مشروعًا للبنية التحتية، مح mobilizing حوالي 32-33 مليار دولار من استثمارات القطاع الخاص ومساعدًا في تحسين الوصول لمئات الملايين من الناس إلى الطاقة والنقل والمياه والبنية التحتية للاتصالات.
تظهر التقارير الأخيرة عن الاستدامة والأثر أن PIDG يلتزم بمليار دولار لـ 33 مشروعًا في عام 2025، مع إجمالي استثمار قدره 4.1 مليار دولار و2.9 مليار تم mobilizing من المستثمرين الخاصين، مما يعزز مكانته كواحد من أبرز منصات التمويل المختلط للبنية التحتية في الأسواق الناشئة.
أصبحت المناخ والمرونة الآن مواضيع مركزية، مع تصنيف غالبية الالتزامات الجديدة كتمويل مناخي، بما في ذلك الطاقة النظيفة، والتنقل الكهربائي، والوقود المستدام للطيران، والبنية التحتية الذكية مناخيًا.
التمويل المختلط ورأس المال الأولي، في الممارسة العملية
تعرف أدبيات التمويل التنموي التمويل المختلط على أنه الاستخدام الاستراتيجي للأموال التفضيلية أو التحفيزية جنبًا إلى جنب مع التمويل التجاري، باستخدام أدوات مثل الضمانات الأولى، والقروض الثانوية، والأسهم الثانوية، ومبادلات العملات لتحسين ملفات المخاطر والعوائد للمستثمرين الخاصين.
تمتص شرائح رأس المال الأولي والضمانات الخسائر الأولية أو نطاقًا محددًا من الجانب السلبي بحيث يواجه المقرضون أو المستثمرون الرئيسيون مخاطر أقل، مما يمكّن غالبًا من مدد أطول، وأسعار أقل، أو دخول إلى أسواق كانوا سيتجنبونها خلاف ذلك.
تستخدم PIDG وشركاتها التابعة هذه الأدوات كأدوات تصميم.
تُجمع المنح الفنية، وتمويل فجوة الجدوى، وآليات مشاركة المخاطر المنظمة لتحريك المشاريع من الفكرة إلى القابلية للتمويل، ليس كأفكار ثانوية ولكن كمكونات أساسية في هيكل رأس المال.
النتيجة هي خط أنابيب من الصفقات التي يمكن للبنوك الأفريقية، وشركات التأمين العالمية، والمستثمرين المؤسسيين أن يضمنوها لأن شخصًا ما قد قام بالعمل الشاق لامتصاص المخاطر المبكرة.
مثال IRDF: دليل رأس المال الأولي لـ PIDG
الدعم الأخير من PIDG لصندوق تطوير مرونة البنية التحتية (IRDF)، الذي تديره Global Infrastructure Partners، هو توضيح واضح لرأس المال الأولي في العمل.
التزم PIDG بدعم قدره 41 مليون دولار، بما في ذلك استثمار تحفيزي بقيمة 6.4 مليون دولار لرأس المال الأولي لامتصاص الخسائر الأولية على جزء من المحفظة.
أضافت GuarantCo، وهي شركة تابعة لـ PIDG، ضمان جزئي للخسارة الثانية بقيمة 35 مليون دولار، مما يوفر حماية إضافية للمستثمرين الرئيسيين ويمكّن الصندوق من استهداف البنية التحتية المقاومة للمناخ عبر قطاعات الطاقة والمياه والنقل والرقمنة في الأسواق الناشئة.
تم تصميم الهيكل المشترك لتحفيز حوالي 750 مليون دولار من رأس المال المؤسسي من مستثمرين مثل صناديق التقاعد وشركات التأمين، الذين يحصلون على تعرض للبنية التحتية ذات التأثير العالي مع مخاطر مخففة بواسطة طبقات رأس المال الأولي والضمان المدعومة من المانحين.
قريباً...رياضيات الرفع المالي على الضماناتCDFIs الأمريكية: بنية متوازية في سياق مختلفأين يجلس المحترفون الماليون السود في الولايات المتحدة اليومما الذي يمكن أن تستعيره CDFIs الأمريكية والفرق المالية السوداء من PIDGمن مسارات متوازية إلى حقل مشتركما يعنيه هذا للمحترفين الماليين السود
هذه ليست أعمال خيرية.
إنها إعادة توزيع مخاطر مصممة تسمح لرأس المال التجاري بالقيام بما يجيد فعله، بمجرد أن تتوفر وجهة أخرى للتقلبات المبكرة.